




Was ist ein Ratenkredit?
Ein Ratenkredit ist ein Verbraucherdarlehen, bei dem die Bank eine festgelegte Summe auszahlt. Die Rückzahlung erfolgt in gleichbleibenden monatlichen Kreditraten über einen vertraglich vereinbarten Zeitraum. Die Bank verleiht das Geld nicht kostenlos, sondern verlangt dafür einen Preis: den Zins.
Bei einem freien Ratenkredit steht der Betrag ohne Zweckbindung zur Verfügung – Sie können das Geld ausgeben, wofür Sie wollen. Zweckgebundene Kredite wie ein Autokredit sind hingegen an ein konkretes Vorhaben gebunden. Weil das finanzierte Objekt der Bank als Sicherheit dient, sind die Zinsen bei Ratenkrediten mit Zweckbindung meist niedriger.
Ratenkredit: Der Begriff in der Praxis
„Ratenkredit“ ist kein geschützter Begriff. Banken, Vergleichsportale und Händler verwenden eine Reihe von Bezeichnungen, die teils dasselbe meinen, teils etwas ganz anderes. Kreditsuchende verwirrt das schnell.
Grundsätzlich ist jedes Darlehen, das Sie in Raten zurückzahlen, ein Ratenkredit – ob Baufinanzierung oder Autokredit. Weil sich Ratenkredite aber je nach Gestaltung stark unterscheiden können, werden häufig alternative Begriffe für die verschiedenen Varianten genutzt:
| Begriff | Was gemeint ist | Unterschied zum Ratenkredit |
|---|---|---|
| Ratenkredit | Ein Darlehen mit festen Raten für private Zwecke | – |
| Konsumentenkredit, Privatkredit, Verbraucherkredit | Ein Darlehen mit festen Raten für private Zwecke | Synonym, dasselbe Produkt |
| Sofortkredit, Onlinekredit | Ratenkredit mit schneller digitaler Bearbeitung | Synonym, reiner Marketingbegriff |
| Ratenzahlung im Handel, Buy-now-pay-later | Zahlungsaufschub des Händlers oder eines Zahlungsdienstes | In der Praxis viele Gemeinsamkeiten, rechtlich betrachtet aber unterschiedlich |
| Ballonfinanzierung, Drei-Wege-Finanzierung | Niedrige Raten plus eine hohe Schlussrate | Tilgt nicht auf null, Anschlusslösung nötig |
| Rahmenkredit oder Abrufkredit | Dauerhafte Kreditlinie, Abruf nach Bedarf | Keine feste Laufzeit, variabler Zins |
| Baufinanzierung | Darlehen für den Kauf oder Bau einer Immobilie | Immobiliar-Verbraucherdarlehen mit abweichenden Regeln |
Im Gesetz kommt das Wort „Ratenkredit“ übrigens nicht vor. Die einschlägigen Vorschriften sprechen vom Allgemein-Verbraucherdarlehensvertrag und definieren dazugehörigen Schutzvorschriften: Widerrufsrecht, vorzeitige Rückzahlung und die Pflicht zur Bonitätsprüfung.
Wie funktioniert die monatliche Rückzahlung?
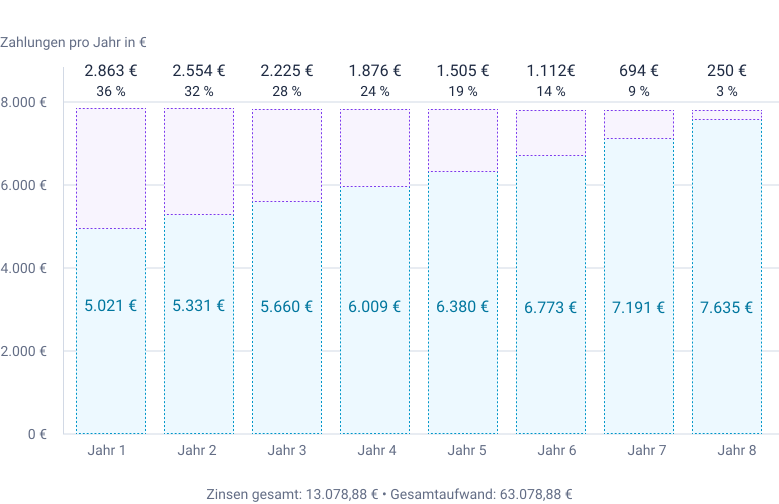
Die Monatsrate bleibt über die gesamte Laufzeit konstant. Sie setzt sich aus zwei Bestandteilen zusammen: Der Zinsanteil ist der Preis für die Bereitstellung des Kapitals, der Tilgungsanteil verringert die Restschuld.
Mit jeder Zahlung sinkt die Restschuld. Weil die Zinsen jeden Monat aufs Neue anhand der aktuellen Restschuld berechnet werden, fällt auch der Zinsanteil der Rate kontinuierlich. Gleichzeitig steigt der Tilgungsanteil entsprechend an. Am Ende der Laufzeit ist die Schuld vollständig getilgt.
Verschiebung von Zins- und Tilgungsanteil beim Annuitätendarlehen
50.000 € Kreditbetrag, 6,00 % effektiver Jahreszins, 96 Raten über 8 Jahre - Monatsrate 657,07 €
- Tilgungsanteil
- Zinsanteil
Was kostet ein Ratenkredit?
Die zurückzuzahlende Kreditsumme setzt sich zusammen aus dem geliehenen Nettokreditbetrag und den darauf anfallenden Zinsen.
- Der Sollzins beschreibt den reinen Zinssatz für die Überlassung des Geldes. Weitere Gebühren und Nebenkosten bleiben darin unberücksichtigt.
- Der effektive Jahreszins fasst dagegen alle verpflichtenden Kosten des Kredits zusammen und zeigt die tatsächliche Gesamtbelastung. Vergleichen Sie Angebote deshalb ausschließlich über diesen Wert.
Welchen Zinssatz die Bank Ihnen anbieten kann, ist in der Regel bonitätsabhängig: Je höher Ihre Kreditwürdigkeit, desto besser die Konditionen.
Rechenbeispiele
Die Gesamtkosten eines Ratenkredits hängen vor allem von der Laufzeit und vom Zinssatz ab.
Eine längere Laufzeit senkt die Rate, zieht aber deutlich höhere Zinskosten nach sich. Das folgende Beispiel zeigt den Effekt bei einer Kreditsumme von 10.000 Euro:
| Kreditsumme | Laufzeit | Effektivzins | Monatsrate | Zinskosten |
|---|---|---|---|---|
| 10.000 € | 24 Monate | 5,90 % | 442,30 € | 615,20 € |
| 10.000 € | 48 Monate | 5,90 % | 233,80 € | 1.222,40 € |
| 10.000 € | 84 Monate | 5,90 % | 145,10 € | 2.188,40 € |
Von 24 auf 84 Monate sinkt die Rate zwar um rund 300 Euro, die Zinskosten steigen dabei aber auf mehr als das Dreifache. Wählen Sie die Laufzeit so, dass sie zu Ihrem Haushaltsbudget und Ihren Lebensumständen passt. Kalkulieren Sie auf keinen Fall zu knapp: Die Rate muss auch bei unerwarteten Ausgaben zahlbar bleiben.
Auch der Zinssatz schlägt deutlich auf die Gesamtkosten durch. Wie groß die Unterschiede ausfallen, zeigt das folgende Beispiel bei einer Kreditsumme von 10.000 Euro und einer festen Laufzeit von 60 Monaten:
| Kreditsumme | Laufzeit | Effektivzins | Monatsrate | Zinskosten |
|---|---|---|---|---|
| 10.000 € | 60 Monate | 3,90 % | 183,41 € | 1.004,50 € |
| 10.000 € | 60 Monate | 4,90 % | 187,77 € | 1.266,30 € |
| 10.000 € | 60 Monate | 5,90 % | 192,15 € | 1.529,00 € |
| 10.000 € | 60 Monate | 6,90 % | 196,56 € | 1.793,40 € |
| 10.000 € | 60 Monate | 7,90 % | 200,99 € | 2.059,10 € |
| 10.000 € | 60 Monate | 8,90 % | 205,44 € | 2.326,20 € |
Höhere Zinsen verändern die Monatsrate kaum, verteuern den Kredit insgesamt aber enorm. Ein Zinsunterschied von 4 Prozentpunkten (7,90 % statt 3,90 %) hebt die Monatsrate um gerade einmal 17,58 Euro an. Die Zinskosten verdoppeln sich dadurch jedoch von rund 1.005 Euro auf 2.059 Euro.
Wer nur auf die Monatsrate schaut, zahlt am Ende oft drauf. Ein Kreditvergleich lohnt sich deshalb fast immer.
Wann ist ein Ratenkredit sinnvoll?
Ein Ratenkredit eignet sich für Personen mit einem geregelten Einkommen, die eine größere Anschaffung planen. Sinnvoll ist er vor allem für langlebige Güter (Auto, größere Haushaltsgeräte) oder eine Modernisierung.
Wirtschaftlich eher ungeeignet, aber dennoch beliebt sind Ratenkredite für Konsumgüter und Urlaubsreisen. Laufende Lebenshaltungskosten sollten Sie nie über einen Kredit abdecken, da sich daraus schnell eine dauerhafte Verschuldung entwickelt.
Wichtige Vertragsdetails beim Ratenkredit
Neben dem Zinssatz und der Ratenhöhe entscheiden auch andere Vertragsklauseln darüber, wie groß Ihr Spielraum während der Laufzeit ist.
- Sondertilgungen: Zusätzlich verfügbares Kapital (z. B. durch Weihnachtsgeld, Boni oder Steuerrückzahlungen) können Sie zur vorzeitigen Rückzahlung nutzen. Achten Sie auf Verträge, die kostenfreie Sondertilgungen ausdrücklich zulassen.
- Ratenpausen: Manche Anbieter erlauben es, ein- bis zweimal im Jahr eine Rate auszusetzen. Das verschafft finanzielle Luft, wenn unvorhergesehene Ausgaben anfallen.
- Vorfälligkeitsentschädigung: Sie dürfen einen Ratenkredit jederzeit ganz oder teilweise vorzeitig zurückzahlen (§ 500 Abs. 2 BGB). Die Bank darf dafür höchstens 1,0 Prozent des vorzeitig zurückgezahlten Betrags verlangen, bei einer Restlaufzeit von einem Jahr nur 0,5 Prozent – und nie mehr als die entgangenen Sollzinsen (§ 502 Abs. 3 BGB). Viele Anbieter verzichten ganz darauf.
Widerrufsrecht: 14 Tage Bedenkzeit
Ein Kreditvertrag ist keine endgültige Entscheidung: Jedes Verbraucherdarlehen können Sie innerhalb von 14 Tagen ohne Angabe von Gründen widerrufen (§ 495 BGB). Die Frist beginnt mit dem Vertragsschluss, sofern Sie zuvor alle gesetzlichen Pflichtinformationen erhalten haben.
Der Widerruf ist an keine Form gebunden, eine E-Mail genügt – aus Beweisgründen ist die Schriftform aber zu empfehlen. Bereits ausgezahltes Geld zahlen Sie innerhalb von 30 Tagen zurück, zusammen mit den Zinsen für die Tage der tatsächlichen Nutzung. Wer nach dem Abschluss unsicher wird oder ein besseres Angebot findet, hat damit ein echtes Sicherheitsnetz.
Restschuldversicherung
Zum Ratenkredit bieten Banken häufig eine Restschuldversicherung an. Diese übernimmt die Ratenzahlung bei Tod, Krankheit oder Arbeitslosigkeit.
Wirtschaftlich betrachtet ist dieser Zusatzschutz für Kreditnehmende selten sinnvoll. Denn der Beitrag wird meist direkt auf die Kreditsumme aufgeschlagen und mitverzinst. Dadurch steigen die Gesamtkosten der Finanzierung erheblich, ohne dass sich das im beworbenen Zinssatz zeigt.
Voraussetzungen für einen Ratenkredit
Banken sind nach § 505a BGB verpflichtet, vor jeder Kreditvergabe eine Bonitätsprüfung durchzuführen. Damit soll sichergestellt werden, dass die Rückzahlung die finanzielle Leistungsfähigkeit nicht übersteigt. Für eine Zusage sind folgende Kriterien entscheidend:
- Volljährigkeit: Um in Deutschland einen Kredit zu erhalten, müssen Sie mindestens 18 Jahre alt sein.
- Wohnsitz und Konto: Erforderlich sind ein dauerhafter Wohnsitz in Deutschland und ein deutsches Girokonto für Auszahlung und Rateneinzug.
- Regelmäßiges Einkommen: Gefordert werden Gehaltsabrechnungen oder Rentenbescheiden, bei Selbstständigen Steuerbescheide und Gewinnermittlungen.
- Stabile Beschäftigung: Viele Banken setzen ein Arbeitsverhältnis außerhalb der Probezeit voraus, die Anforderungen unterscheiden sich aber je nach Anbieter.
- Ausreichende Bonität: Schwere negative Schufa-Einträge führen in der Regel zur Ablehnung des Antrags.
Ratenkredit und andere Kreditformen im Vergleich
Je nach Bedarf können andere Darlehensformen besser passen. Die Übersicht zeigt die wesentlichen Merkmale.
| Kreditform | Zinsniveau | Rückzahlung | Typischer Einsatz |
|---|---|---|---|
| Ratenkredit | Fest, mittel | Feste Monatsraten | Möbel, Modernisierung |
| Dispokredit | Variabel, sehr hoch | Flexibel ohne Vorgabe | Kurzfristige Engpässe |
| Rahmenkredit | Variabel, hoch | Mindestrate oder freie Raten | Flexibler Finanzpuffer |
| Ballonfinanzierung | Fest, mittel | Kleine Raten, hohe Schlussrate | Fahrzeugkauf |
Vor- und Nachteile des Ratenkredits
Vor der Entscheidung lohnt es sich, Stärken und Schwächen gegeneinander abzuwägen.
| Kriterium | Vorteile | Nachteile |
|---|---|---|
| Planbarkeit | Konstante Monatsraten und ein detaillierter Tilgungsplan | Zahlungsverpflichtung belastet das Monatsbudget |
| Kosten | Deutlich günstigere Zinsen als beim Dispokredit | Zinsen erhöhen die Gesamtkosten gegenüber dem Barkauf |
| Flexibilität | Vorzeitige Rückzahlung jederzeit möglich, viele Verträge erlauben Ratenpausen | Die Laufzeit ist fest vereinbart und lässt sich nicht beliebig verlängern |
| Transparenz | Der effektive Jahreszins macht Angebote direkt vergleichbar | Zusatzprodukte wie eine Restschuldversicherung verteuern den Kredit verdeckt |
Schritt für Schritt zum passenden Ratenkredit
So finden Sie ein Angebot, das zu Ihrem Budget und Ihren Zielen passt:
Was passiert, wenn Sie eine Rate nicht zahlen können?
Geraten Sie in Zahlungsschwierigkeiten, ist vor allem eines wichtig: frühzeitig handeln, möglichst bevor die erste Rate platzt.
Melden Sie sich in diesem Fall selbst bei der Bank. Viele Institute vereinbaren eine Stundung, eine vorübergehend niedrigere Rate oder eine Verlängerung der Laufzeit. Ein Anspruch darauf besteht zwar nicht, aber die Bereitschaft der Bank ist deutlich größer, solange noch kein Zahlungsrückstand aufgelaufen ist.
Bleiben Raten offen, berechnet die Bank Verzugszinsen. Der gesetzliche Satz liegt bei fünf Prozentpunkten über dem Basiszinssatz. Hinzu kommen Mahnkosten und ab einem gewissen Rückstand ein negativer Schufa-Eintrag.
Nach § 498 BGB darf die Bank die sofortige Rückzahlung aller offenen Posten erst fordern, wenn drei Bedingungen erfüllt sind:
- Sie sind mit mindestens zwei aufeinanderfolgenden Raten ganz oder teilweise im Rückstand.
- Der Rückstand erreicht mindestens 10 Prozent der Kreditsumme (bei Laufzeiten über drei Jahre 5 Prozent).
- Die Bank hat Ihnen erfolglos eine Frist von zwei Wochen zur Zahlung gesetzt und dabei die Kündigung angedroht.
Wenn sich die Lage nicht allein lösen lässt, wenden Sie sich an eine anerkannte Schuldnerberatung. Bei gemeinnützigen und städtischen Stellen ist die Beratung in der Regel kostenfrei – und je früher sie einsetzt, desto mehr Handlungsspielraum bleibt.
Fazit
Der Ratenkredit ist eine planbare Finanzierung für gezielte Anschaffungen. Gleichbleibende Raten und eine feste Laufzeit machen die Belastung über Jahre kalkulierbar. Wer einen Verwendungszweck festlegt, kann die Zinskosten spürbar senken.
Entscheidend für die langfristige Stabilität sind eine belastbare Haushaltsrechnung, der Vergleich über den effektiven Jahreszins und vertragliche Flexibilität durch Sondertilgungsrechte. Verzichten Sie auf unnötige Zusatzversicherungen und planen Sie genügend Puffer ein.
KREDIT.DE: Wir sind persönlich für Sie da
Wir kümmern uns immer persönlich um Ihr Anliegen. Sie entscheiden, wie wir ins Gespräch kommen.
 Besuchen Sie uns vor Ort
 Schreiben Sie uns
 Rufen Sie uns an