




Was ist eine Ratenpause?
Bei einer Ratenpause vereinbaren Sie mit der Bank, dass Sie für einen oder mehrere Monate die regulären Kreditraten nicht zahlen. Die vorübergehende Aussetzung der Zahlungspflicht verschafft Ihnen kurzfristig finanziellen Spielraum.
Die ausgesetzten Raten entfallen allerdings nicht, sondern verschieben sich ans Ende der Vertragslaufzeit. Die Kreditlaufzeit verlängert sich entsprechend um die Anzahl der pausierten Monate.
Ratenpause, Tilgungsaussetzung, Stundung oder Ratenreduzierung?
Die Begriffe rund um das Aussetzen von Kreditraten werden oft synonym verwendet, meinen aber nicht immer dasselbe:
| Begriff | Was gemeint ist | Unterschied zur Ratenpause |
|---|---|---|
| Ratenpause | Vorübergehendes Aussetzen der Rate laut Kreditvertrag | – |
| Tilgungsaussetzung | Aussetzen nur des Tilgungsanteils, die Zinsen zahlen Sie weiter | Teilvariante der Ratenpause |
| Stundung | Individuelle Vereinbarung außerhalb des Standardvertrags | Verwandt, aber eigenständig verhandelt und geprüft |
| Ratenreduzierung | Dauerhafte Senkung der Monatsrate durch geänderten Tilgungssatz | Anderes Instrument für dauerhafte, nicht vorübergehende Engpässe |
Eine Ratenpause ist meist bereits als Option im Kreditvertrag verankert. Die Bedingungen stehen fest, die Abwicklung erfolgt oft unkompliziert per Antrag im Online-Banking. Einen gesetzlichen Anspruch auf eine Ratenpause haben Sie allerdings nicht.
Eine Stundung kommt dagegen zum Einsatz, wenn eine vertragliche Ratenpause nicht vorgesehen oder bereits aufgebraucht ist. Sie setzt eine individuelle Prüfung und die Zustimmung der Bank voraus.
Wie funktioniert eine Ratenpause?
Nehmen Sie eine Ratenpause in Anspruch, stoppt die Bank den Einzug der Monatsrate für den vereinbarten Zeitraum. Dabei unterscheidet man zwei Varianten:
- Vollständige Aussetzung: Sie zahlen in den Pausenmonaten weder Tilgung noch Zinsen. Die Zinsen laufen jedoch weiter und werden zur Restschuld addiert.
- Teilweise Aussetzung (Tilgungsaussetzung): Sie pausieren nur die Zahlung des Tilgungsanteils. Die anfallenden Zinsen zahlen Sie weiterhin.
In beiden Fällen erstellt die Bank nach der Ratenpause einen aktualisierten Tilgungsplan, aus dem die neue Gesamtlaufzeit und die veränderten Zinskosten hervorgehen.
Wann ist eine Ratenpause sinnvoll?
Eine Ratenpause ist zur Überbrückung von unvorhergesehenen, vorübergehenden finanziellen Belastungen gedacht. Typische Anwendungsfälle:
- ungeplante Reparaturen
- unerwartete medizinische Zuzahlungen
- kurzfristig verändertes Einkommen durch Jobwechsel oder Kurzarbeit
- einmalige Nachzahlungen für Nebenkosten oder Steuern
Das Instrument eignet sich für Personen mit einem ansonsten stabilen Einkommen, deren Zahlungsfähigkeit sich nach der Pause absehbar wieder normalisiert.
Liegt dagegen eine dauerhafte Schieflage der Finanzen vor (Budget dauerhaft überlastet, Einnahmen langfristig geringer), löst eine Ratenpause das Problem nicht, sondern verschiebt es nur. Sinnvoller sind dann eine Tilgungssatzsenkung oder eine Schuldnerberatung.
Welche Voraussetzungen müssen für eine Ratenpause erfüllt sein?
Banken gewähren Ratenpausen nicht bedingungslos. Die genauen Kriterien hängen vom jeweiligen Kreditvertrag ab:
- Mindestlaufzeit: Der Kredit muss meist seit mindestens 6 bis 12 Monaten laufen.
- Zahlungstreue: Die bisherigen Raten wurden pünktlich und ohne Rücklastschriften beglichen.
- Mindestabstand: Zwischen zwei Ratenpausen muss häufig ein Zeitraum von 12 Monaten liegen.
- Stabile Verhältnisse: Es liegt kein aktuelles Insolvenzverfahren und keine schwerwiegende Störung der Bonität vor.
Was kostet eine Ratenpause?
Angenommen, Sie haben einen Ratenkredit über 10.000 Euro mit einer Laufzeit von 36 Monaten und nehmen nach einem Jahr – also nach zwölf gezahlten Raten – eine dreimonatige Pause. So verändern sich die Zahlen:
| Kriterium | Ohne Ratenpause | Mit 3-monatiger Ratenpause |
|---|---|---|
| Nettokreditbetrag | 10.000,00 € | 10.000,00 € |
| Sollzinssatz (p. a.) | 6,00 % | 6,00 % |
| Restschuld vor der Pause | – | 6.864,07 € |
| Restschuld nach der Pause | – | 6.967,54 € |
| Monatliche Rate | 304,22 € | 304,22 € |
| Schlussrate | – | 117,23 € |
| Tatsächliche Laufzeit | 36 Monate | 40 Monate (inkl. 3 Pausenmonate) |
| Gesamtzinskosten | 951,92 € | 1.069,15 € |
| Gesamtrückzahlung | 10.951,92 € | 11.069,15 € |
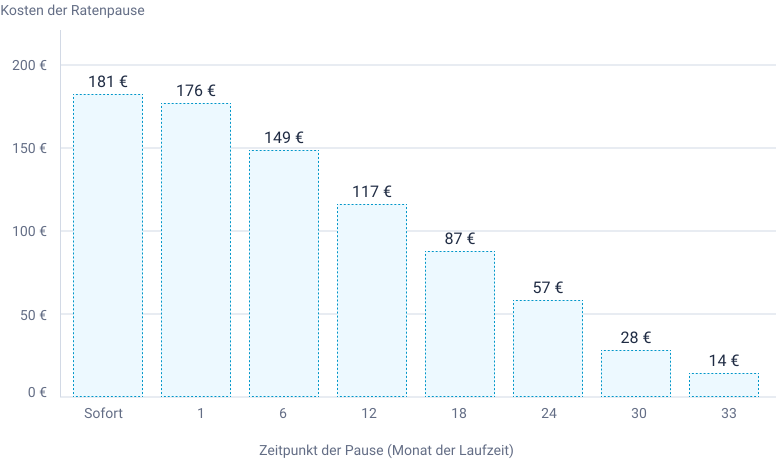
Die Monatsrate bleibt in diesem Beispiel unverändert bei 304,22 Euro. Während der dreimonatigen Pause zahlen Sie zwar nichts, die Zinsen laufen aber auf die Restschuld von rund 6.864 Euro weiter und erhöhen sie auf etwa 6.968 Euro. Diesen Zuwachs (und den Zinseszins) müssen Sie am Ende zusätzlich tilgen: Sie zahlen die 36 vollen Raten plus eine Schlussrate. Unter dem Strich kostet die Pause hier also etwa 117 Euro.
Alternativ erhöhen manche Banken die Restraten. Dann steigt die Rate ab Monat 16 auf rund 308,81 Euro, die Laufzeit endet nach 39 Monaten und die Mehrkosten liegen bei etwa 110 Euro. Fragen Sie vorab nach, welche Variante Ihre Bank anwendet.
Zeitpunkt der Ratenpause beeinflusst Kosten
Wie teuer eine Ratenpause wird, hängt stark davon ab, wann Sie sie nehmen. Je früher im Kreditverlauf, desto höher ist die Restschuld – und damit der Zinsbetrag, der sich während der Pause aufbaut.
10.000 €, 36 Monate, 6,0 % p. a., 3 Raten ausgesetzt, Zinsen laufen weiter
Vor- und Nachteile auf einen Blick
| Kriterium | Vorteile | Nachteile |
|---|---|---|
| Liquidität | Sofortige finanzielle Entlastung | Keine dauerhafte Reduzierung der monatlichen Belastung |
| Planbarkeit | Schutz vor Zahlungsverzug und Mahngebühren | Automatische Verlängerung der Kreditlaufzeit |
| Kosten & Aufwand | Schnelle Anpassung ohne neuen Kredit | Leicht erhöhte Zinskosten |
| Bonität | Vertraglich vereinbarte Pause ist schufaneutral | Eigenmächtiges Aussetzen kann zu einem negativen Schufa-Eintrag führen |
Einfluss auf Schufa und Bonität
Eine vertraglich vereinbarte oder von der Bank genehmigte Ratenpause hat keinen negativen Einfluss auf Ihren Schufa-Score. Die Bank meldet den Vorgang nicht als Zahlungsstörung, da die Anpassung im gegenseitigen Einvernehmen erfolgt.
Anders verhält es sich, wenn Sie die Zahlung der Kreditrate eigenmächtig aussetzen oder die Lastschrift zurückgehen lassen, ohne die Bank vorher zu informieren. In diesem Fall entsteht ein Zahlungsverzug. Bleiben Mahnungen unbeantwortet, folgt ein negativer Schufa-Eintrag, der die Bonität nachhaltig verschlechtert.
Schritt für Schritt: So beantragen Sie eine Ratenpause
Je früher Sie das Gespräch suchen, desto größer ist in der Regel das Entgegenkommen der Bank.
Welche Alternativen gibt es zur Ratenpause?
Wenn eine Ratenpause nicht möglich ist oder die finanzielle Belastung länger anhält, stehen andere Instrumente zur Verfügung.
- Tilgungssatzsenkung: Viele Banken erlauben eine dauerhafte Reduzierung der Monatsrate durch Senkung des Tilgungssatzes. Die Belastung sinkt, die Laufzeit verlängert sich entsprechend.
- Umschuldung: Bei anhaltenden Schwierigkeiten oder mehreren teuren Krediten kann eine Umschuldung sinnvoll sein. Durch die Bündelung der Restschuld in einem neuen Kredit mit längerer Laufzeit sinkt die monatliche Rate spürbar.
- Restschuldversicherung: Falls beim Kreditabschluss eine Restschuld- oder Ratenschutzversicherung abgeschlossen wurde, greift diese unter Umständen bei unverschuldeter Arbeitslosigkeit oder Arbeitsunfähigkeit.
Fazit
Eine Ratenpause hilft, kurzfristige finanzielle Engpässe ohne Bonitätsverlust zu überbrücken. Sie verschafft schnelle Entlastung im Alltag, führt aber durch die Laufzeitverlängerung zu leicht höheren Gesamtkosten.
Stellen Sie den Antrag rechtzeitig und treffen Sie die Vereinbarung schriftlich mit der Bank. Bei dauerhaften finanziellen Engpässen sollten Sie besser über eine Tilgungssatzsenkung oder eine Umschuldung nachdenken.
KREDIT.DE: Wir sind persönlich für Sie da
Wir kümmern uns immer persönlich um Ihr Anliegen. Sie entscheiden, wie wir ins Gespräch kommen.
 Besuchen Sie uns vor Ort
 Schreiben Sie uns
 Rufen Sie uns an