




Was ist die Kreditlaufzeit?
Die Kreditlaufzeit bezeichnet den Zeitraum zwischen der Auszahlung des Kreditbetrags und der Rückzahlung der letzten vertraglich vereinbarten Monatsrate. In dieser Phase zahlen Sie den geliehenen Betrag schrittweise an die Bank zurück. Die Kreditlaufzeit hat direkten Einfluss auf Ihre monatliche Belastung und die Gesamtkosten einer Finanzierung.
Bei Privatkrediten sind Kreditlaufzeiten von 12 bis 84 Monaten typisch. Am häufigsten werben Banken mit 60 Monaten. Baufinanzierungen laufen in der Regel deutlich länger.
Wie beeinflusst die Kreditlaufzeit die Kreditrate und die Gesamtkosten?
Je länger die Kreditlaufzeit, desto geringer die monatliche Rate. Denn dadurch verteilt sich die Rückzahlung auf einen größeren Zeitraum. Sie leisten zwar insgesamt mehr Teilzahlungen, diese fallen aber jeweils niedriger aus. Das sorgt für unmittelbare Entlastung im Alltag und erhöht Ihren finanziellen Spielraum. Die monatliche Belastung lässt sich so an das verfügbare Einkommen anpassen.
Eine längere Laufzeit bedeutet allerdings auch, dass die Gesamtkosten eines Kredits steigen. Denn wie hoch die fälligen Zinsen sind, wird anhand der aktuellen Restschuld und des Sollzinssatzes jeden Monat neu berechnet. Und weil die Restschuld bei längeren Kreditlaufzeiten wegen der kleineren Teilzahlungen langsamer schrumpft, müssen Sie insgesamt mehr Zinsen zahlen.
Wählen Sie hingegen eine kurze Laufzeit, ist die monatliche Rate höher. Dafür verringert sich der Zeitraum, in dem Zinsen berechnet werden. Dadurch sinken die Gesamtkosten der Finanzierung spürbar.
Kreditbetrag 10.000 €, Effektiver Jahreszins 5,0 % p. a.
- Kurze Laufzeit: 48 Monate, Rate 229,79 €
- Lange Laufzeit: 84 Monate, Rate 140,82 €
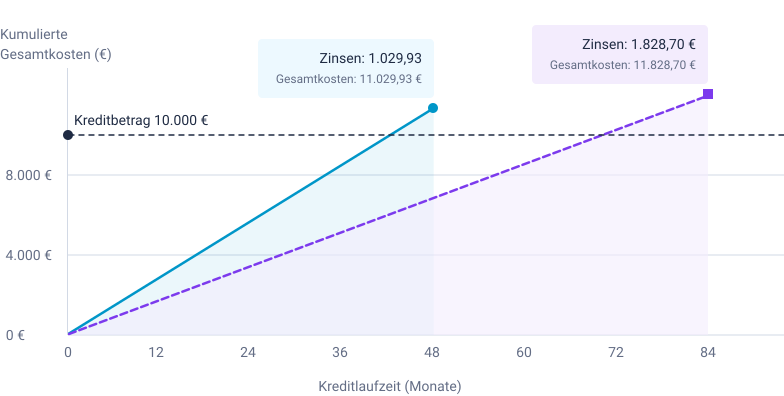
− 798,77 €
weniger Zinsen bei kurzer Laufzeit
− 88,97 €
kleinere Rate bei langer Laufzeit
Was ist der Unterschied zwischen Zinsbindung und Gesamtlaufzeit?
Bei gewöhnlichen Ratenkrediten sind die vereinbarte Zinsbindungsfrist und die Kreditlaufzeit in der Regel identisch. Bei Immobiliendarlehen oder großen Finanzierungen unterscheiden sich beide Begriffe jedoch grundlegend.
- Die Zinsbindung ist der Zeitraum, für den der Sollzins vertraglich festgeschrieben ist. Der Zinssatz bleibt während dieser Zeit garantiert identisch. Typische Zinsbindungsfristen liegen bei 10, 15 oder 20 Jahren.
- Die Gesamtlaufzeit beschreibt hingegen die gesamte Zeitspanne bis zur vollständigen Tilgung des Kredits. Bleibt nach Ende der Zinsbindung eine Restschuld bestehen, ist eine Anschlussfinanzierung erforderlich. Je nach Bonität und Marktzins kann sich der Zinssatz dabei ändern (Zinsänderungsrisiko).
Welche Laufzeiten sind je nach Kreditart üblich?
Die Wahl der passenden Laufzeit hängt von der Höhe der Kreditsumme, vom Verwendungszweck sowie von den Bedürfnissen der Kreditnehmenden ab. Typische Richtwerte für verschiedene Finanzierungsarten sind:
- Konsum- und Ratenkredite: Meist 12 bis 84 Monate für Anschaffungen wie Möbel oder Elektronik.
- Autokredite: Typischerweise 12 bis 84 Monate, oft abgestimmt auf die geplante Nutzungsdauer.
- Immobilienfinanzierungen: Im aktuellen Zinsumfeld sind Gesamtlaufzeiten von 25 bis 35 Jahren üblich, aufgeteilt in ein oder mehrere Zinsbindungsintervalle.
Kurze und lange Kreditlaufzeit im Vergleich
Bei Privatkrediten bringt die Wahl zwischen einer kurzen und einer langen Laufzeit jeweils spezifische Vor- und Nachteile mit sich:
| Kriterium | Kurze Kreditlaufzeit (z. B. 24–36 Monate) | Lange Kreditlaufzeit (z. B. 72–84 Monate) |
|---|---|---|
| Monatliche Belastung | Hoch, erfordert ausreichend Einkommen | Niedrig, schont das monatliche Budget |
| Gesamtzinskosten | Gering, da Zinsen über kurzen Zeitraum anfallen | Hoch, da Zinsen über viele Jahre auflaufen |
| Zinssatz | Meist etwas günstiger | Oft mit leichtem Zinsaufschlag verbunden |
| Schuldenfreiheit | Schnell erreicht | Rückzahlung dauert länger |
| Planbarkeit | Überschaubarer Zeitraum, setzt aber stabile Einnahmen für die hohe Rate voraus | Längerer Zeitraum schwerer vorhersehbar, niedrige Rate aber generell leichter zu tragen |
| Finanzieller Puffer | Geringer Spielraum für unvorhergesehene Ausgaben | Größerer finanzieller Spielraum |
| Flexibilität | Laufzeit lässt sich in der Regel nur durch Umschuldung verlängern | Laufzeit lässt sich durch Sondertilgungen jederzeit verkürzen |
Rechenbeispiel: So stark wirkt sich die Kreditlaufzeit auf die Kosten aus
Anhand einer Beispielrechnung lässt sich der Einfluss der Laufzeit auf die Rate und die Kreditkosten verdeutlichen. Angenommen wird ein Ratenkredit über 10.000 Euro zu einem Zinssatz von 5,00 % p. a.:
| Laufzeit in Monaten | Monatliche Rate | Zinskosten | Gesamter Rückzahlungsbetrag |
|---|---|---|---|
| 36 Monate | 299,71 € | 789,56 € | 10.789,56 € |
| 60 Monate | 188,71 € | 1.322,60 € | 11.322,60 € |
| 84 Monate | 141,34 € | 1.872,56 € | 11.872,56 € |
Verlängert man die Laufzeit von 36 auf 84 Monate, sinkt die Monatsrate um rund die Hälfte. Gleichzeitig steigen die Zinskosten jedoch um mehr als 1.000 Euro, trotz identischer Kredithöhe. Mit einem Kreditrechner können Sie schnell und einfach weitere Szenarien kalkulieren.
So finden Sie die optimale Kreditlaufzeit
Wann ist eine kurze Kreditlaufzeit die richtige Wahl?
Eine kurze Kreditlaufzeit eignet sich besonders für Personen mit einem sicheren Einkommen und ausreichendem monatlichen Überschuss. Wer eine höhere Monatsrate tragen und die Zinskosten so minimieren kann, fährt mit dieser Variante am besten.
Bei der Finanzierung von Konsumgütern oder Gebrauchtwagen empfehlen sich generell kürzere Kreditlaufzeiten. Als Orientierung gilt: Die Kreditlaufzeit sollte keinesfalls länger sein als die voraussichtliche Nutzungsdauer des finanzierten Objekts.
Wann ist eine lange Kreditlaufzeit die richtige Wahl?
Eine längere Laufzeit ist ratsam, wenn hohe Kreditsummen finanziert werden müssen oder das monatliche Budget begrenzt ist. Letzteres kann zum Beispiel bei jungen Familien, Berufseinsteiger/innen oder Haushalten mit schwankenden Einkünften der Fall sein.
Die niedrige Monatsrate hält die fixe Belastung gering und schützt vor finanziellen Engpässen. Wenn der Vertrag kostenfreie Sondertilgungen erlaubt, lässt sich die Restschuld dennoch flexibel reduzieren, sobald mehr Geld zur Verfügung steht.
Häufige Fehler bei der Wahl der Kreditlaufzeit
- Nur auf die Höhe der Monatsrate schauen Ein häufiger Fehler besteht darin, beim Vergleich von Kreditangeboten allein auf die niedrigste Monatsrate zu achten. Längere Laufzeiten wirken optisch verlockend, führen durch die anhaltende Zinsberechnung jedoch zu Mehrkosten über die gesamte Finanzierungsdauer.
- Kreditrate zu knapp kalkulieren Wer die Monatsrate ohne Puffer an die Obergrenze des Budgets setzt, geht ein hohes Risiko ein. Unvorhergesehene Ausgaben (z. B. für Haushaltsgeräte oder Fahrzeuge) können dann schnell zu Zahlungsengpässen und Mahngebühren führen.
- Laufzeit länger als Objektnutzung Läuft der Kredit länger als die erwartete Haltbarkeit der finanzierten Ware, müssen Sie im schlechtesten Fall Raten für einen Gegenstand bezahlen, der nicht mehr genutzt werden kann. Dieser Fehler ist vor allem bei Unterhaltungselektronik und älteren Fahrzeugen typisch.
- Keine Option auf Sondertilgungen Fehlt im Vertrag das Recht zu kostenfreien Sondertilgungen, darf der Kreditgeber bei vorzeitigen Rückzahlungen eine Vorfälligkeitsentschädigung verlangen. Verfügbares Kapital kann also nicht ohne Extrakosten zur schnelleren Tilgung genutzt werden.
- Risiken ausblenden Lange Laufzeiten bergen das Risiko, dass sich Lebensumstände während der Rückzahlung ändern. Elternzeit, berufliche Neuorientierung oder Arbeitslosigkeit können das Einkommen reduzieren. Verträge sollten deshalb Spielraum für Anpassungen bieten.
Flexibilität während der Kreditlaufzeit
Achten Sie beim Kreditvergleich darauf, dass während der Kreditlaufzeit Anpassungen und Sonderzahlungen möglich sind. Wichtig sind folgende Klauseln:
- Kostenfreie Sondertilgung: Ermöglicht bei Baufinanzierungen jährliche Sonderzahlungen ohne Zusatzkosten, in der Regel bis zu 5 Prozent der Kreditsumme. Weitergehende Rechte von bis zu 10 Prozent räumen Banken oft nur gegen einen Zinsaufschlag ein.
- Vorzeitige Kündigung: Privatkredite dürfen Sie jederzeit ganz oder teilweise vorzeitig zurückzahlen. Eine von manchen Banken erhobene Vorfälligkeitsentschädigung darf maximal 1 % des vorzeitig zurückgezahlten Betrags betragen (bzw. 0,5 %, wenn bis zur vereinbarten Rückzahlung höchstens ein Jahr bleibt) – und nie mehr als die Zinsen, die bis dahin noch angefallen wären.
- Tilgungssatzwechsel: Erlaubt es, die monatliche Tilgung während der Laufzeit an geänderte Einnahmen anzupassen.
- Ratenpause: Bietet die Möglichkeit, bei finanziellen Engpässen nach Absprache mit der Bank einzelne Monatsraten vorübergehend auszusetzen und später nachzuzahlen.
Fazit
Die optimale Kreditlaufzeit ist der Mittelweg zwischen monatlicher Tragfähigkeit und minimalen Zinskosten. Kurze Laufzeiten sparen Geld, verlangen jedoch ein höheres Monatsbudget. Lange Laufzeiten senken die fixe Belastung, verteuern die Finanzierung jedoch durch längere Zinszahlungen.
Ermitteln Sie vorab Ihren Haushaltsüberschuss mit ausreichendem Puffer. Wählen Sie die Laufzeit so kurz wie möglich und so lang wie nötig. Vereinbaren Sie flexible Sondertilgungsmöglichkeiten, um Ihre Finanzierung jederzeit an neue Lebenslagen anpassen zu können.
KREDIT.DE: Wir sind persönlich für Sie da
Wir kümmern uns immer persönlich um Ihr Anliegen. Sie entscheiden, wie wir ins Gespräch kommen.
 Besuchen Sie uns vor Ort
Wir sind ganz in Ihrer Nähe: Wählen Sie einen Standort und vereinbaren Sie einen Termin.
Standorte anzeigen  Schreiben Sie uns
Wir freuen uns auf Ihre Nachricht und antworten Ihnen schnellstmöglich.
Nachricht schreiben  Rufen Sie uns an
Montag bis Freitag,
8:00–20:00 Uhr
Tel.: +49 800 9998870 (kostenfrei)