




Was ist die Restschuld?
Die Restschuld ist der Geldbetrag, den Sie der Bank zu einem bestimmten Stichtag noch schulden. Sie umfasst die verbleibende Darlehenssumme, nicht aber die Zinsen, die künftig noch anfallen.
- Bei einem gewöhnlichen Ratenkredit sinkt die Restschuld bis zum Ende der Laufzeit auf null.
- Eine Baufinanzierung lässt sich dagegen selten innerhalb der ersten Zinsbindungsfrist vollständig abbezahlen. Dort vereinbaren Sie mit der Bank eine feste Zinsbindung von beispielsweise 10, 15 oder 20 Jahren. Die Restschuld ist der Betrag, der nach Ablauf dieser Frist noch nicht zurückgezahlt wurde. Wenn Sie die Restschuld nicht auf einen Schlag begleichen können, benötigen Sie eine Anschlussfinanzierung.
Restschuld und ähnliche Begriffe im Überblick
Je nach Kreditart hat die Restschuld eine andere Bedeutung. Hinzu kommen zwei Begriffe, die zwar ähnlich klingen, aber etwas völlig anderes bezeichnen:
| Begriff | Was gemeint ist | Einordnung |
|---|---|---|
| Restschuld beim Ratenkredit | Der noch offene Kreditbetrag zu einem Stichtag | Sinkt planmäßig auf null, keine Anschlussfinanzierung nötig |
| Restschuld bei der Baufinanzierung | Der Betrag, der nach Ablauf der Zinsbindung offen bleibt | Erfordert eine Anschlussfinanzierung zu neuen Konditionen |
| Schlussrate bei der Ballonfinanzierung | Eine bewusst hohe Restschuld am Ende der Laufzeit | Erfordert Rücklagen oder eine Weiterfinanzierung |
| Restschuldversicherung | Versicherung, die Raten bei Tod, Krankheit oder Arbeitslosigkeit übernimmt | Anderes Produkt, nur namensverwandt |
| Restschuldbefreiung | Befreiung von verbliebenen Schulden am Ende einer Privatinsolvenz | Rechtlich eigenständiges Verfahren |
Wie entsteht und verändert sich die Restschuld?
Wie schnell die Restschuld sinkt, hängt von der Zusammensetzung Ihrer Monatsrate ab. Bei einem klassischen Annuitätendarlehen bleibt die Rate über die gesamte Zinsbindung gleich hoch. Sie besteht aus zwei Bausteinen:
- Zinsanteil: Der Preis, den die Bank für die Bereitstellung des Kredits verlangt.
- Tilgungsanteil: Der Betrag, der die Schuld tatsächlich verringert.
Weil die Bank die Zinsen jeden Monat neu auf die aktuelle Restschuld berechnet, sinkt der Zinsanteil kontinuierlich, während der Tilgungsanteil im gleichen Maß wächst.
Am Anfang der Laufzeit zahlen Sie deshalb hohe Zinsen und bauen die tatsächliche Schuld nur langsam ab. Gegen Ende der Laufzeit schrumpft die Restschuld dafür immer schneller. Der Tilgungsanteil wächst dabei nicht linear, sondern exponentiell (Tilgungseffekt).
Die genaue Entwicklung können Sie im Tilgungsplan Monat für Monat nachlesen.
Wie erfahren Sie Ihre aktuelle Restschuld?
Den aktuellen Stand müssen Sie nicht schätzen. Drei Quellen geben verlässlich Auskunft:
- Tilgungsplan: Er listet für jede Rate Zins- und Tilgungsanteil sowie die verbleibende Restschuld auf. Bei Darlehen mit fester Laufzeit können Sie ihn nach § 492 Abs. 3 BGB jederzeit kostenlos bei Ihrer Bank anfordern.
- Jahreskontoauszug: Banken verschicken zum Jahreswechsel eine Übersicht mit dem Saldo des Kreditkontos und den im Vorjahr gezahlten Zinsen.
- Online-Banking: Bei den meisten Instituten sehen Sie den tagesaktuellen Saldo Ihres Kreditkontos direkt im Kundenbereich.
Welchen Einfluss hat der anfängliche Tilgungssatz?
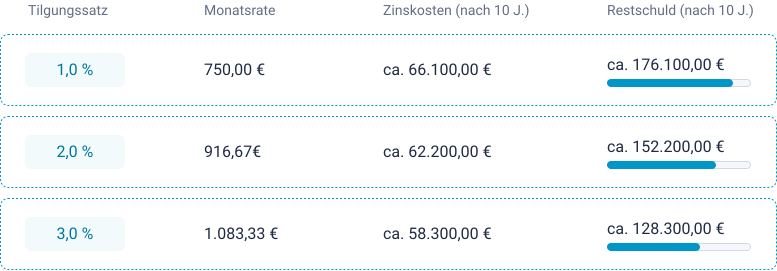
Der anfängliche Tilgungssatz ist der wichtigste Hebel, um die Restschuld am Ende der Zinsbindung klein zu halten. Ein höherer Satz erhöht die monatliche Belastung, senkt aber die Kreditkosten spürbar.
Restschuld
-47.800,00 €
Zinskosten
-7.800,00 €
Monatsrate
+333,00 €
Annahme: 200.000,00 € Darlehen, 3,50 % Sollzins, 10 Jahre Zinsbindung
Darstellung: Restschuld im Verhältnis zur ursprünglichen Darlehenssumme
Welches Risiko birgt eine hohe Restschuld?
Das größte finanzielle Risiko ist das Zinsänderungsrisiko. Es entsteht, wenn die Zinsbindung ausläuft und die verbleibende Summe zu den dann geltenden Konditionen neu finanziert werden muss.
Liegen die Marktzinsen zu diesem Zeitpunkt höher als bei Vertragsabschluss, steigt die Monatsrate spürbar an. Dazu ein erneuter Blick auf die Zahlen aus dem obigen Beispiel: Nach zehn Jahren mit 1 Prozent Anfangstilgung stehen noch rund 176.100 Euro offen, die über 20 weitere Jahre finanziert werden sollen.
| Zins der Anschlussfinanzierung | Monatliche Rate | Mehrbelastung pro Monat |
|---|---|---|
| 3,50 % (wie Erstfinanzierung) | ca. 1.021 € | – |
| 4,50 % | ca. 1.114 € | + 93 € |
| 5,50 % | ca. 1.211 € | + 190 € |
Zwei Prozentpunkte mehr kosten in diesem Fall rund 190 Euro monatlich, also etwa 2.280 Euro im Jahr.
Wer stattdessen mit 3 Prozent getilgt hat und nur noch 128.300 Euro Restschuld mitbringt, zahlt selbst bei 5,50 Prozent lediglich rund 883 Euro im Monat. Eine niedrige Restschuld ist damit der wirksamste Schutz vor Zinsschocks.
Wie lässt sich die Restschuld während der Laufzeit senken?
Drei Stellschrauben wirken bereits ab dem Vertragsabschluss:
- Tilgung ausreichend hoch ansetzen: Wählen Sie die anfängliche Tilgung so hoch, wie es Ihr monatlicher Spielraum erlaubt. Typisch sind anfängliche Tilgungssätze von etwa 2 Prozent.
- Sondertilgungen vereinbaren: Achten Sie bei Vertragsschluss auf kostenfreie Sondertilgungsrechte. Ist zusätzliches Kapital verfügbar (z. B. aus Bonuszahlungen, Steuererstattungen oder Erbschaften), können Sie die Restschuld sofort und dauerhaft senken.
- Tilgungssatzwechsel sichern: Lassen Sie sich das Recht einräumen, den Tilgungssatz während der Laufzeit mehrfach anzupassen. So können Sie flexibel auf veränderte Einkommens- oder Lebensverhältnisse reagieren.
Was kostet die vorzeitige Ablösung der Restschuld?
Zahlen Sie einen Kredit vor dem vereinbarten Ende zurück, entgehen der Bank Zinseinnahmen. Dafür darf sie eine Vorfälligkeitsentschädigung verlangen. Wie hoch sie ausfällt, hängt entscheidend von der Kreditart ab.
- Bei einem Ratenkredit ist sie gesetzlich gedeckelt: höchstens 1,0 Prozent des vorzeitig zurückgezahlten Betrags, bei einer Restlaufzeit unter einem Jahr höchstens 0,5 Prozent – und nie mehr als die entgangenen Sollzinsen (§ 502 BGB).
- Bei einem Immobiliendarlehen mit gebundenem Sollzins gibt es diese Obergrenze nicht. Die Bank darf ihren tatsächlichen Zinsschaden berechnen. Bei hohen Restschulden und langer Restzinsbindung kommen dabei schnell fünfstellige Beträge zusammen. Allerdings ist eine vorzeitige Rückzahlung hier nur möglich, wenn ein berechtigtes Interesse besteht, in der Regel beim Verkauf der Immobilie (§ 500 Abs. 2 BGB). Ein günstigeres Zinsangebot genügt nicht.
In einigen Fällen darf allerdings keine Vorfälligkeitsentschädigung erhoben werden:
- Sie kündigen nach § 489 BGB, also zehn Jahre nach Vollauszahlung.
- Der Sollzins ist variabel, also nicht für einen Zeitraum festgeschrieben.
- Die Angaben im Vertrag zu Laufzeit, Kündigungsrecht oder Berechnung der Entschädigung sind unvollständig oder fehlerhaft.
- Sie tilgen im Rahmen eines vertraglich vereinbarten Sondertilgungsrechts.
Was passiert mit der Restschuld beim Verkauf?
Verkaufen Sie eine finanzierte Immobilie vor Ablauf der Zinsbindung, zahlen Sie den Kredit meist direkt mit dem erzielten Kaufpreis ab. Die Bank erteilt anschließend die Löschungsbewilligung für die im Grundbuch eingetragene Grundschuld. Weil Sie damit vorzeitig zurückzahlen, fällt üblicherweise die oben beschriebene Vorfälligkeitsentschädigung an.
Vermeiden lässt sich das mit zwei Alternativen:
- Bei einem Pfandtausch übertragen Sie das laufende Darlehen auf eine neue Immobilie.
- Bei einer Schuldübernahme tritt die kaufende Person in Ihren Kreditvertrag ein.
Beides setzt die Zustimmung der Bank voraus.
Heikel wird es, wenn der Verkaufserlös die Restschuld nicht deckt. Die Differenz bleibt dann als Schuld bestehen und muss weiter bedient werden, obwohl die Immobilie bereits verkauft ist. Klären Sie deshalb vor jedem Verkauf die genaue Ablösesumme und stellen Sie ihr einen realistischen Verkaufspreis gegenüber.
Wie wird die Restschuld am Ende der Zinsbindung abgelöst?
Bereiten Sie sich frühzeitig auf das Ende der Zinsbindung vor. Grundsätzlich haben Sie dabei drei Optionen:
| Option | Beschreibung | Vorteile | Nachteile |
|---|---|---|---|
| Volltilgung | Die Restschuld wird vollständig aus Ersparnissen beglichen | Keine weiteren Zinskosten, sofortige Schuldenfreiheit | Hoher Eigenkapitaleinsatz erforderlich |
| Prolongation | Die Restschuld läuft bei der bisherigen Bank zu neuen Konditionen weiter | Geringer Aufwand, keine Grundbuchänderung | Oft teurer als Angebote anderer Banken |
| Umschuldung | Die Restschuld wird durch ein Darlehen bei einer neuen Bank abgelöst | Häufig deutlich günstigere Zinssätze | Aufwand für Bonitätsprüfung und Grundbuchumschreibung |
Das Verlängerungsangebot der bisherigen Bank ist erfahrungsgemäß selten das günstigste. Holen Sie deshalb in jedem Fall Vergleichsangebote ein, bevor Sie unterschreiben.
Weitere Optionen am Ende der Zinsbindung
- Zeichnen sich steigende Zinsen ab, können Sie sich mit einem Forward-Darlehen die heutigen Konditionen für Ihre künftige Restschuld sichern. Möglich ist das in der Regel bis zu 60 Monate vor Ablauf der Zinsbindung. Für die Wartezeit verlangt die Bank allerdings einen Zinsaufschlag.
- Läuft Ihre Zinsbindung länger als zehn Jahre, sind Sie nicht bis zum Ende daran gebunden. Sie haben ein Sonderkündigungsrecht nach § 489 Abs. 1 Nr. 2 BGB und dürfen das Darlehen zehn Jahre nach vollständiger Auszahlung mit einer Frist von sechs Monaten ohne Vorfälligkeitsentschädigung kündigen. Sind die Marktzinsen niedriger als in Ihrem Kreditvertrag, lässt sich die Restschuld auf diesem Weg günstig und flexibel umschulden.
Fazit
Die Restschuld ist eine zentrale Kennzahl jeder langfristigen Finanzierung. Sie entscheidet darüber, wie flexibel Sie am Ende der Zinsbindung sind und wie hoch Ihr verbleibendes Zinsrisiko ausfällt.
Wer die Restschuld über eine ausreichend hohe anfängliche Tilgung und gezielte Sondertilgungen konsequent verringert, spart Zinskosten. Ein rechtzeitiger Vergleich der Anschlussfinanzierung sorgt dafür, dass auch der verbleibende Betrag zu guten Konditionen abbezahlt wird.
KREDIT.DE: Wir sind persönlich für Sie da
Wir kümmern uns immer persönlich um Ihr Anliegen. Sie entscheiden, wie wir ins Gespräch kommen.
 Besuchen Sie uns vor Ort
 Schreiben Sie uns
 Rufen Sie uns an